Zachowanie sankcji kredytu darmowego, ale dla węższego katalogu naruszeń, a w pozostałych przypadkach — sankcje dotyczące konkretnej opłaty lub obowiązku. Taki kierunek zmian przedstawiono w materiałach ze spotkania prekonsultacyjnego dotyczącego wdrożenia dyrektywy CCD2. Dla konsumentów kluczowe jest pytanie: czy nowe przepisy zapewnią im skuteczną ochronę przed naruszeniami ze strony banków i firm pożyczkowych?
Materiały ze spotkania prekonsultacyjnego dotyczącego transpozycji Dyrektywy CCD2 (nr 2023/2225
z 18 października 2023 r.) w sprawie umów o kredyt konsumencki , które odbyło się 22 października br. w Ministerstwie Sprawiedliwości przedstawiają koncepcję przyszłego systemu sankcji. Nie są jeszcze uchwalonymi przepisami. Warto jednak przyjrzeć się im już teraz, ponieważ proponowane rozwiązania mogą wpłynąć na możliwość dochodzenia roszczeń przez kredytobiorców.
Na czym polega sankcja kredytu darmowego?
Sankcja kredytu darmowego, czyli SKD, pozwala — po spełnieniu ustawowych warunków — rozliczyć kredyt bez odsetek i innych kosztów należnych kredytodawcy. Konsument nadal zwraca kapitał.
Przykładowo: jeżeli kredytobiorca otrzymał 40 tys. zł, a przewidziane koszty kredytu wynoszą 15 tys. zł, skuteczne zastosowanie SKD oznacza co do zasady rozliczenie samego kapitału. Nie oznacza umorzenia pożyczonych pieniędzy.
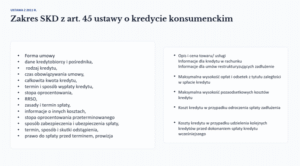
Mechanizm ten wiąże finansową konsekwencję z naruszeniem przez profesjonalnego kredytodawcę określonych obowiązków. W materiałach ze spotkania przypomniano, że art. 45 ustawy o kredycie konsumenckim obejmuje m.in. wskazane w ustawie naruszenia dotyczące informacji o kwocie kredytu, oprocentowaniu, RRSO, kosztach oraz prawach konsumenta.
Co ma się zmienić?
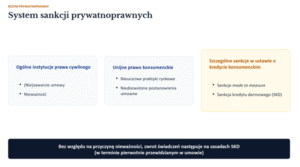
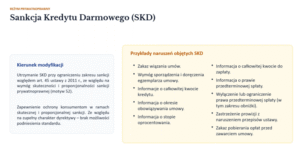
Przedstawiona koncepcja zakłada zachowanie SKD, ale ograniczenie jej zakresu w porównaniu z dotychczasowym art. 45.
Wśród przykładów naruszeń, które miałyby nadal uruchamiać SKD, wymieniono m.in.:
- naruszenia dotyczące informacji o całkowitej kwocie kredytu, okresie obowiązywania umowy, oprocentowaniu i całkowitej kwocie do zapłaty;
- naruszenie obowiązku sporządzenia i doręczenia egzemplarza umowy;
- wyłączenie lub ograniczenie prawa do wcześniejszej spłaty, w tym prawa do obniżenia kosztów;
- zastrzeżenie prowizji z naruszeniem ustawy;
- naruszenie zakazu wiązania umów lub pobierania opłat przed zawarciem umowy.
To przykłady ze slajdów, a nie pełny katalog przyszłych przepisów. Bez tekstu projektu nie można przesądzić, jak dokładnie zostaną opisane poszczególne naruszenia ani jakie będą warunki zastosowania sankcji.
Istotne jest również to, że na slajdzie poświęconym przyszłej SKD nie wymieniono wprost RRSO. Nie wystarcza to do stwierdzenia, że nieprawidłowości dotyczące RRSO zostaną wyłączone z jej zakresu. Wymaga to jednak jednoznacznego wyjaśnienia w dalszych pracach.
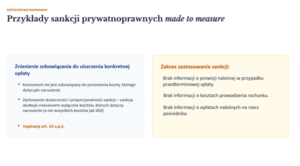
Zamiast SKD — utrata konkretnej opłaty
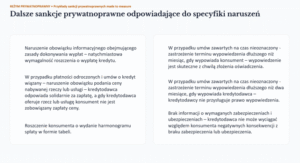
Dla części naruszeń zaproponowano sankcje dopasowane do konkretnego obowiązku. Przykładem jest pozbawienie kredytodawcy prawa do opłaty, o której nie poinformował prawidłowo konsumenta.
W materiałach wskazano m.in. brak informacji o kosztach prowadzenia rachunku, opłatach na rzecz pośrednika oraz prowizji za wcześniejszą spłatę.
Jak mogłoby to działać? Jeżeli kredytodawca nie przekazał wymaganej informacji o opłacie za rachunek, konsument nie musiałby ponosić tej opłaty. Pozostałe koszty kredytu mogłyby pozostać należne.
Takie rozwiązanie może usuwać bezpośredni skutek naruszenia. Powstaje jednak pytanie, czy samo odebranie nieprawidłowo ujawnionej opłaty wystarczy, aby zapobiegać podobnym praktykom.
Jeśli przedsiębiorca w razie wykrycia naruszenia traci jedynie kwotę, której nie powinien był pobierać, ekonomiczna zachęta do przestrzegania prawa może być zbyt słaba. To ryzyko należy ocenić łącznie z pozostałymi sankcjami i rzeczywistą skutecznością nadzoru.
Kara dla banku a ochrona konkretnego klienta
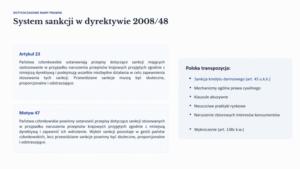
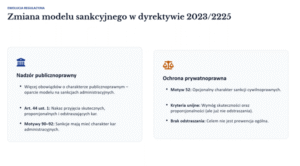
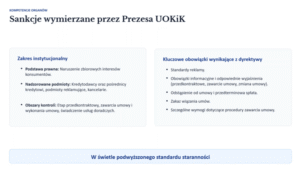
Prezentacja rozróżnia sankcje nakładane przez organy publiczne oraz środki, z których może korzystać sam konsument.
Oba elementy są potrzebne. Kara administracyjna może przeciwdziałać praktykom naruszającym interesy wielu klientów. Nie oznacza jednak automatycznie rozliczenia każdej indywidualnej umowy i zwrotu pieniędzy konkretnej osobie.
Z perspektywy kredytobiorcy liczy się więc również to, czy będzie mógł samodzielnie powołać się na naruszenie i uzyskać wymierny skutek: zwrot kosztów, obniżenie zobowiązania albo inną odpowiednią ochronę.
Silny nadzór powinien uzupełniać skuteczne roszczenia konsumenta. Ochrona nie może zależeć wyłącznie od tego, czy organ publiczny podejmie interwencję w danej sprawie.
Czy CCD2 wymaga ograniczenia SKD?
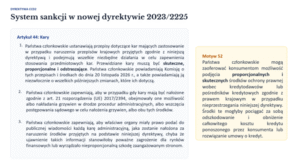
W materiałach zawężenie SKD powiązano z zasadą proporcjonalności i motywem 52 dyrektywy CCD2.
Sama dyrektywa nie zawiera jednak prostego nakazu ograniczenia polskiej sankcji kredytu darmowego. Artykuł 44 wymaga skutecznych, proporcjonalnych i odstraszających kar. Motyw 52 przewiduje możliwość zapewnienia konsumentom proporcjonalnych i skutecznych środków ochrony prawnej, w tym obniżenia całkowitego kosztu kredytu. Wniosek, że przepisy te wymagają konkretnego zawężenia SKD, jest interpretacją wymagającą uzasadnienia.
Znaczenie ma również orzecznictwo TSUE. W wyroku z 13 lutego 2025 r. w sprawie C‑472/23 Trybunał dopuścił jednolitą sankcję utraty odsetek i opłat za naruszenie obowiązku informacyjnego, jeżeli naruszenie może wpłynąć na możliwość oceny przez konsumenta zakresu jego zobowiązania. Wyrok dotyczył wcześniejszej dyrektywy 2008/48/WE, ale stanowi ważny punkt odniesienia w dyskusji o proporcjonalności. Nie uzasadnia twierdzenia, że każda nieprawidłowość uruchamia SKD. Pokazuje zarazem, że proporcjonalność nie musi oznaczać stopniowania sankcji przy każdym naruszeniu.
Korzystny kierunek: ochrona przed natychmiastową spłatą po nieważności
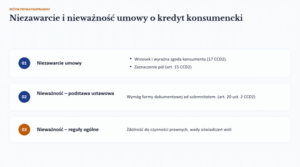
W prezentacji pojawiła się także koncepcja rozliczania świadczeń po niezawarciu lub nieważności umowy na zasadach odpowiadających SKD, z zachowaniem pierwotnie przewidzianego terminu zwrotu.
Dla konsumenta mogłoby to mieć duże znaczenie. Stwierdzenie nieważności nie prowadziłoby w takim modelu do konieczności natychmiastowego oddania całej pozostałej kwoty kapitału.
To kierunek zasługujący na uwagę. Jego ocenę trzeba jednak oprzeć na konkretnych przepisach: zasadach rozliczenia dotychczasowych wpłat, terminach zwrotu oraz zakresie umów objętych ochroną.
Jakie pytania trzeba postawić w dalszych pracach?
Z perspektywy ochrony kredytobiorców nie wystarczy deklaracja, że SKD zostaje zachowana. Trzeba sprawdzić, jak szeroka i dostępna będzie w praktyce.
Wyjaśnienia wymagają przede wszystkim:
- RRSO i koszty kredytu: jakie konsekwencje będą miały błędne informacje utrudniające porównanie ofert i ocenę zobowiązania?
- Zdolność kredytowa: jakie indywidualne środki ochrony otrzyma osoba, której udzielono kredytu z naruszeniem obowiązków w tym zakresie?
- Kilka naruszeń jednocześnie: czy sankcje będą się łączyć i uwzględniać łączny skutek nieprawidłowości?
- Dochodzenie roszczeń: czy konsument będzie musiał udowadniać dodatkową szkodę albo wykazywać, że przy prawidłowej informacji nie podpisałby umowy?
- Przepisy przejściowe: które zasady będą dotyczyły wcześniej zawartych umów i sporów już toczących się przed sądami?
Nowy system należy oceniać przez jego rzeczywiste działanie. Czy konsument zrozumie swoje uprawnienia? Czy będzie mógł z nich skorzystać bez nadmiernych kosztów? Czy naruszenie prawa przestanie być opłacalne dla kredytodawcy?
Wdrożenie CCD2 powinno zapewnić kredytobiorcom jasną i skuteczną drogę ochrony. Ograniczenie zakresu SKD wymaga wykazania, że proponowane w jej miejsce rozwiązania rzeczywiście zabezpieczą ich interesy.
Artykuł opracowano na podstawie slajdów ze spotkania prekonsultacyjnego „CCD2 — model sankcji” z 22 października 2026 r. Opisane koncepcje nie stanowią uchwalonych zmian prawa.
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026
-
- SKD MS 22.10.2026