Kredyt konsumencki pod lupą. Co konferencja we Wrocławiu oznacza dla kredytobiorców?
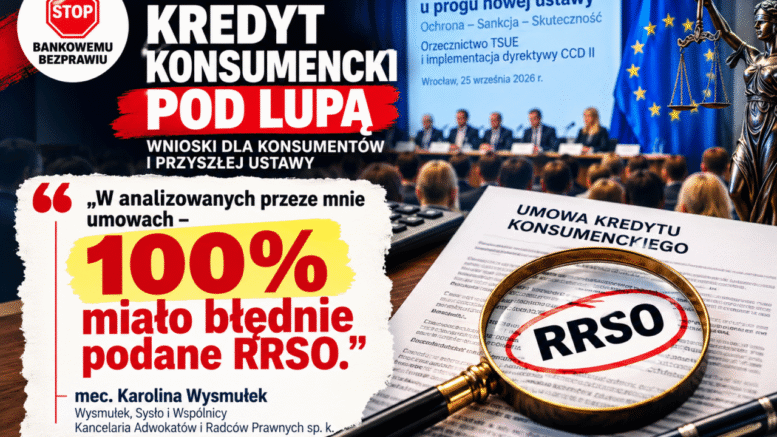
„W analizowanych przeze mnie umowach – 100% miało błędnie podane RRSO” – jedna z najmocniejszych wypowiedzi konferencji o kredycie konsumenckim
25 września 2026 r. we Wrocławiu odbyła się konferencja „Kredyt konsumencki u progu nowej ustawy – Ochrona – Sankcja – Skuteczność. Orzecznictwo TSUE i implementacja dyrektywy CCD II”.
Dyskusja dotyczyła przede wszystkim sankcji kredytu darmowego (SKD), obowiązków informacyjnych banków, prawidłowości RRSO (rzeczywista roczna stopa odsetkowa), najnowszego orzecznictwa TSUE oraz przyszłych zasad ochrony konsumentów po wdrożeniu CCD II.
Z perspektywy kredytobiorcy szczególnie ważny był III panel, w którym dyskutowano o praktycznych problemach związanych z SKD i prawidłowym przedstawianiem kosztów kredytu.
100% analizowanych umów z błędnym RRSO
Podczas dyskusji Aneta Wydrzyńska, reprezentująca Stowarzyszenie Stop Bankowemu Bezprawiu, zapytała mec. Karolinę Wysmułek, w ilu spośród analizowanych przez nią umów kredytu konsumenckiego RRSO zostało wskazane prawidłowo.
Odpowiedź była bardzo mocna:
„W analizowanych przeze mnie umowach – 100% miało błędnie podane RRSO.”
mec. Karolina Wysmułek, Wysmułek, Sysło i Wspólnicy Kancelaria Adwokatów i Radców Prawnych sp. k.
Mec. Wysmułek zwróciła przy tym uwagę na problem skredytowanych kosztów, które bank pobiera już w dniu uruchomienia kredytu. Jak wskazywała, koszty te są w praktyce pomijane przy obliczaniu RRSO, co prowadzi do podania konsumentowi nieprawidłowej wartości tego wskaźnika.
To bardzo ważne, ponieważ RRSO ma pokazać konsumentowi rzeczywisty koszt kredytu i umożliwić porównanie ofert. Nie wystarczy więc, że w umowie znajduje się rubryka „RRSO”. Wartość musi zostać prawidłowo obliczona.
Trzeba jednocześnie wyraźnie zaznaczyć: wskazane 100% dotyczy umów analizowanych przez mec. Wysmułek, a nie wszystkich umów kredytu konsumenckiego zawieranych w Polsce. Mimo tego skala nieprawidłowości w analizowanym materiale jest sygnałem, którego trudno nie zauważyć.
RRSO w umowie nie musi oznaczać prawidłowego RRSO
To jeden z najbardziej praktycznych wniosków z konferencji.
Kredytobiorca powinien sprawdzić nie tylko, czy bank podał RRSO, ale również jak je obliczył. Szczególnego znaczenia nabierają prowizje, ubezpieczenia i inne koszty, które zostały skredytowane, a następnie pobrane przez bank przy uruchomieniu kredytu.
Jeżeli RRSO zostało obliczone nieprawidłowo, konsument mógł otrzymać zniekształconą informację o rzeczywistym koszcie swojego kredytu. Taki błąd może mieć również znaczenie przy ocenie, czy doszło do naruszenia obowiązków informacyjnych, z którymi ustawa wiąże sankcję kredytu darmowego.
Samo stwierdzenie błędu nie oznacza jednak automatycznie zastosowania SKD – każda umowa i konkretne naruszenie wymagają indywidualnej analizy.
SKD – nie chodzi o „karę za literówkę”
W debacie o sankcji kredytu darmowego często próbuje się sprowadzić problem do drobnych, formalnych błędów w umowach.
Tymczasem zasadnicze pytanie brzmi inaczej:
czy bank przekazał konsumentowi prawdziwą, jasną i kompletną informację, pozwalającą mu zrozumieć rzeczywisty koszt kredytu?
Obowiązki informacyjne nie istnieją dla formalności. Mają chronić słabszą stronę umowy i umożliwić jej świadome podjęcie decyzji finansowej.
Dlatego sankcja musi być skuteczna i odstraszająca. Jeżeli naruszenie obowiązków przez kredytodawcę nie powodowałoby realnych konsekwencji, ochrona konsumenta mogłaby pozostać jedynie deklaracją.
TSUE ma coraz większe znaczenie dla polskich kredytobiorców
Dużo miejsca podczas konferencji poświęcono również orzecznictwu Trybunału Sprawiedliwości UE.
Szczególne znaczenie mają sprawy dotyczące kosztów kredytu, obowiązków informacyjnych oraz konsekwencji ich naruszenia. Jednym z przykładów jest wyrok TSUE w sprawie C-744/24, dotyczący m.in. odsetek związanych ze skredytowanymi kosztami kredytu.
Orzecznictwo TSUE pokazuje, że sposób konstruowania kredytu i przedstawiania jego kosztów konsumentowi nie jest wyłącznie technicznym zagadnieniem dla prawników. Może bezpośrednio wpływać na prawa tysięcy kredytobiorców.
Nowa ustawa nie może osłabić ochrony konsumenta
Kolejnym ważnym tematem była implementacja dyrektywy CCD II i przyszłość polskiej ustawy o kredycie konsumenckim.
Z punktu widzenia konsumentów najważniejsze jest, aby nowe przepisy nie doprowadziły do sytuacji, w której bank będzie miał wiele formalnych obowiązków, ale ich naruszenie nie będzie wiązało się z odpowiednio skuteczną sankcją.
Więcej przepisów nie oznacza automatycznie większej ochrony. Liczy się możliwość ich rzeczywistego wyegzekwowania.
Co powinien zapamiętać kredytobiorca?
Najważniejszy wniosek z konferencji jest prosty:
nie należy zakładać, że skoro RRSO zostało wpisane przez bank do umowy, to na pewno zostało prawidłowo obliczone.
Warto sprawdzić RRSO, sposób rozliczenia prowizji i innych skredytowanych kosztów oraz wszystkie informacje dotyczące całkowitego kosztu kredytu.
A wypowiedź mec. Karoliny Wysmułek dobrze pokazuje, dlaczego jest to tak istotne:
„W analizowanych przeze mnie umowach – 100% miało błędnie podane RRSO.”
To zdanie powinno skłonić kredytobiorców przede wszystkim do jednego: sprawdzenia własnej umowy, zamiast przyjmowania bez weryfikacji, że wyliczenia przedstawione przez bank muszą być prawidłowe.
Nagranie konferencji – YouTube
Wnioski de lege ferenda – czego potrzeba w nowej ustawie?
- Nie osłabiać sankcji kredytu darmowego.
SKD powinna pozostać sankcją realną, skuteczną i odstraszającą. Sama możliwość miarkowania sankcji przez sąd nie powinna prowadzić do sytuacji, w której kredytodawcy bardziej opłaca się naruszyć obowiązek informacyjny i liczyć na łagodną konsekwencję niż prawidłowo wykonać obowiązki wobec konsumenta. Problem skuteczności, proporcjonalności i odstraszającego charakteru SKD należał do centralnych tematów III panelu. - Sankcja powinna obejmować nie tylko brak informacji, ale również informację błędną lub wprowadzającą w błąd.
Z punktu widzenia konsumenta nie ma zasadniczej różnicy pomiędzy sytuacją, gdy bank nie podał wymaganej informacji, a sytuacją, gdy ją podał, lecz nieprawidłowo. W obu przypadkach konsument może nie być w stanie właściwie ocenić ekonomicznych skutków umowy. - Jednoznacznie uregulować sposób obliczania RRSO.
To jeden z najmocniejszych wniosków płynących z konferencji. Podczas III panelu, w odpowiedzi na pytanie przedstawicielki SBB Anety Wydrzyńskiej, mec. Karolina Wysmułek wskazała, że w analizowanych przez nią umowach 100% miało błędnie podane RRSO. Nowa ustawa powinna więc eliminować wątpliwości dotyczące sposobu ujmowania poszczególnych kosztów i założeń przyjmowanych do obliczenia RRSO. - Jednoznacznie rozstrzygnąć problem skredytowanych kosztów kredytu.
Szczególnej regulacji wymaga sytuacja, w której prowizja, ubezpieczenie lub inny koszt zostają skredytowane, a następnie pobrane przez bank już w dniu uruchomienia kredytu. Ustawa powinna precyzyjnie określać sposób traktowania takich kwot przy ustalaniu całkowitej kwoty kredytu, całkowitego kosztu kredytu oraz RRSO. Jest to tym bardziej istotne po wyroku TSUE C-744/24, w którym Trybunał stwierdził m.in., że „całkowita kwota kredytu” i „całkowity koszt kredytu” są kategoriami wzajemnie się wykluczającymi, a bank nie może naliczać odsetek od kwot przeznaczonych na pokrycie kosztów związanych z kredytem. curia - Zapewnić konsumentowi możliwość samodzielnego zweryfikowania RRSO.
Samo wskazanie wartości procentowej nie wystarcza. Kredytodawca powinien przedstawiać w umowie w sposób przejrzysty dane i założenia przyjęte do obliczenia RRSO, tak aby możliwe było odtworzenie tego wyliczenia przez konsumenta, sąd lub biegłego. - Nie tworzyć zamkniętego katalogu „ważnych” i „nieważnych” naruszeń oderwanego od skutków dla konsumenta.
Jeżeli ustawodawca zdecyduje się różnicować sankcje, kryteria powinny być obiektywne i przewidywalne, a przede wszystkim zgodne ze standardem prawa UE. Należy unikać konstrukcji pozostawiającej bardzo szeroką swobodę w ocenie, czy dane naruszenie było „wystarczająco poważne”. - Wyraźnie oddzielić SKD od kontroli abuzywności.
Są to dwa różne instrumenty ochrony. Abuzywność dotyczy nieuczciwych postanowień umownych, natomiast SKD wiąże się z naruszeniem określonych przez ustawodawcę obowiązków kredytodawcy. Relacja między tymi reżimami była jednym z zagadnień III panelu. - Wzmocnić obowiązki związane z badaniem zdolności kredytowej.
Implementacja CCD II powinna prowadzić do tego, aby badanie zdolności kredytowej było rzeczywistym instrumentem zapobiegania nadmiernemu zadłużeniu, a nie wyłącznie procedurą służącą ochronie interesu kredytodawcy. Naruszenie istotnych obowiązków w tym zakresie powinno mieć jasno określone konsekwencje prawne. - Ciężar konsekwencji nieprawidłowo sporządzonej umowy nie powinien być przerzucany na konsumenta.
To profesjonalny kredytodawca przygotowuje wzorzec umowy, dokonuje obliczeń i dysponuje specjalistyczną wiedzą. Nowa regulacja powinna zachować zasadę, że to przedsiębiorca ponosi konsekwencje nieprawidłowego wykonania ustawowych obowiązków. - Nowa ustawa powinna uwzględniać dotychczasowe orzecznictwo TSUE, a nie rozpoczynać system ochrony „od nowa”.
Przy implementacji CCD II należy zachować standard ochrony wynikający z dotychczasowego dorobku Trybunału. Szczególne znaczenie ma najnowsze orzecznictwo dotyczące kosztów kredytu i SKD, w tym C-744/24. Sama konferencja została zresztą zorganizowana właśnie wokół dwóch równoległych procesów: implementacji CCD II oraz dynamicznego rozwoju orzecznictwa TSUE i sądów krajowych.
Najważniejszy wniosek dla ustawodawcy
Można go ująć bardzo krótko:
Nowa ustawa nie powinna koncentrować się na ograniczeniu sankcji kredytu darmowego, lecz na stworzeniu takich zasad, aby kredytodawcy nie opłacało się naruszać prawa.
Jeżeli RRSO jest błędne, koszty kredytu zostały przedstawione nieprawidłowo albo konsument nie otrzymał informacji pozwalających mu świadomie ocenić zobowiązanie, sankcja powinna być na tyle realna, aby wymuszała prawidłowe zachowanie profesjonalnego kredytodawcy.
Stop Bankowemu Bezprawiu – edukujemy, informujemy i monitorujemy orzecznictwo dotyczące praw konsumentów.
Dziękujemy, że jesteś z nami 
Wesprzyj działania Stowarzyszenia Stop Bankowemu Bezprawiu (SBB)
Od lat działamy społecznie i niezależnie – bez finansowania komercyjnego.
Analizujemy projekty ustaw, bierzemy udział w pracach komisji, reagujemy na nieprawidłowości i edukujemy konsumentów rynku usług finansowych, aby mieli realną wiedzę i realną ochronę.
 Uruchomiliśmy zbiórkę na edukację i działania systemowe, aby móc kontynuować te działania w czasie intensywnych prac legislacyjnych i orzeczniczych.
 Pomagam.pl – zbiórka główna: https://pomagam.pl/yk499d
To najszybszy sposób, by bezpośrednio wesprzeć nasze bieżące działania.
 Możesz pomagać także przy okazji codziennych zakupów
Wspieraj SBB bez żadnych dodatkowych kosztów – wystarczy robić zakupy online tak jak zawsze.
FaniMani: https://fanimani.pl/bankowebezprawie/
Każdy zakup w sklepie partnerskim to drobna darowizna dla SBB.
 Inne formy wsparcia
- Darowizna szybka: https://www.bankowebezprawie.pl/darowizna-szybka/
- Darowizna z odliczeniem od dochodu: https://www.bankowebezprawie.pl/wspierajsbb/
- Przekaż 1,5% podatku: https://fsmm.pl/stowarzyszenie-stop-bankowemu-bezprawiu/
darowizny można wpłacać jako przelew tradycyjny lub BLIK i online poprzez iMoje, T-Pay lub PayPal
Każda forma wsparcia ma znaczenie – razem budujemy realną ochronę konsumentów. – prezentacja_wesprzyj_SBB
 Znajdziesz nas także tutaj:
- www: https://bankowebezprawie.pl
 Facebook: https://facebook.com/BankoweBezprawie
 X: https://x.com/SBBezprawiu
 Instagram: https://instagram.com/bankowebezprawie.pl
 TikTok: https://tiktok.com/@sbb3377
 YouTube: https://youtube.com/@BankoweBezprawiepl
- Linkedin: https://www.linkedin.com/company/bankowebezprawie-pl/